Domain pokerevent.de kaufen?
Wir ziehen mit dem Projekt
pokerevent.de um.
Sind Sie am Kauf der Domain
pokerevent.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pokerevent.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Spiel Des Wissens - Kartenspiel Euro HookJumbo Bietet Eine Schnelle Version Seines Kartenspiels Spiel Des Wissens An, Mit Der Sie Ihr Wissen Überall Testen Können. Das Spiel Enthält 50 Karten Mit 600 Fragen, Die In Vier Kategorien Und Zwei Schwierigkeitsstufen Unterteilt Sind, So Dass...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Braun, Jutta: Wettkampf der SystemeWettkampf der Systeme , Unter dem Einfluss der deutschen Teilung entwickelten sich sowohl der Breiten- als auch der Spitzensport unter verschiedenen Vorzeichen. Während der Sport im Westen vor allem im Vereinswesen verankert war, wurde er im Osten staatlich organisiert. Im Rahmen internationaler Großereignisse wie den Olympischen Spielen oder Weltmeisterschaften trafen beide Sportsysteme aufeinander und wurden zu Stellvertretern im Wettbewerb der politischen Systeme. Jutta Braun beschreibt die Entwicklungen beiderseits der Mauer bis hin zum gemeinsamen 'Lauf' in die Einheit 1989/1990. Sie analysiert die Rolle herausragender Sportidole und legendärer Begegnungen wie der Fußball-WM 1974, beleuchtet den Schattenbereich des Dopings mit seinen jeweils spezifischen Ausprägungen und nimmt zugleich die Rolle der Fans und ihrer Subkultur in den Blick. , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240618, Produktform: Leinen, Autoren: Braun, Jutta, Redaktion: Creuzberger, Stefan~Geppert, Dominik~Hoffmann, Dierk, Seitenzahl/Blattzahl: 192, Abbildungen: 30 s/w-Abbildungen, Keyword: Breitensport; Bundesrepublik; DDR; Doping; Olympische Spiele; Sport; Sportgeschichte; Vereinssport; Weltmeisterschaft; Wettbewerb; Wiedervereinigung; deutsche Teilung, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Europa / Geschichte, Kulturgeschichte~Kalter Krieg~Krieg / Kalter Krieg~Sport / Geschichte, Fachkategorie: Europäische Geschichte~Geschichte des Sports, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 141, Höhe: 21, Gewicht: 347, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casino-Theorie. Spiel 67, Ratgeber von Andreas MohnIn diesem Buch beschreibt Andreas Mohn seine Casino-Theorie Spiel 67. An dieser tüftelte er zehn Jahre. Die Erfahrungen aus über 40 Casinobesuchen in Monaco, Nizza und Bad Oeynhausen wirken ebenso erheiternd wie die Aussicht, Ihre Gewinnchance pro Spielreihe auf 98,5 % zu optimieren. Neben diesem Königswissen beleuchtet seine Koautorin Jasmin Stens noch einiges Wissenswerte rund ums Roulette von den geschichtlichen Hintergründen bis zum Alltag eines Croupiers. Ein Interview mit Tony Marshall und Anekdotisches runden das Werk ab. Andreas Mohn und Jasmin Stens wünschen viel Freude beim Lesen und Spielen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
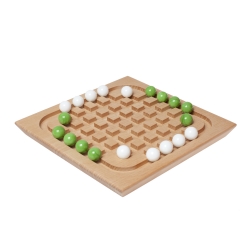
Gerhards Spiel Zoom - Strategie im Doppelpack 241536Zoom - Vier Kugeln im Quadrat Welcher Spieler schafft es als Erster, im Innenfeld des Spielbrettes ein Quadrat aus 4 Kugeln zu bilden? Es wird von außen (Startfelder) nach innen gespielt und jede Kugel darf beliebig weit in gerader Linie ziehen. Der34,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
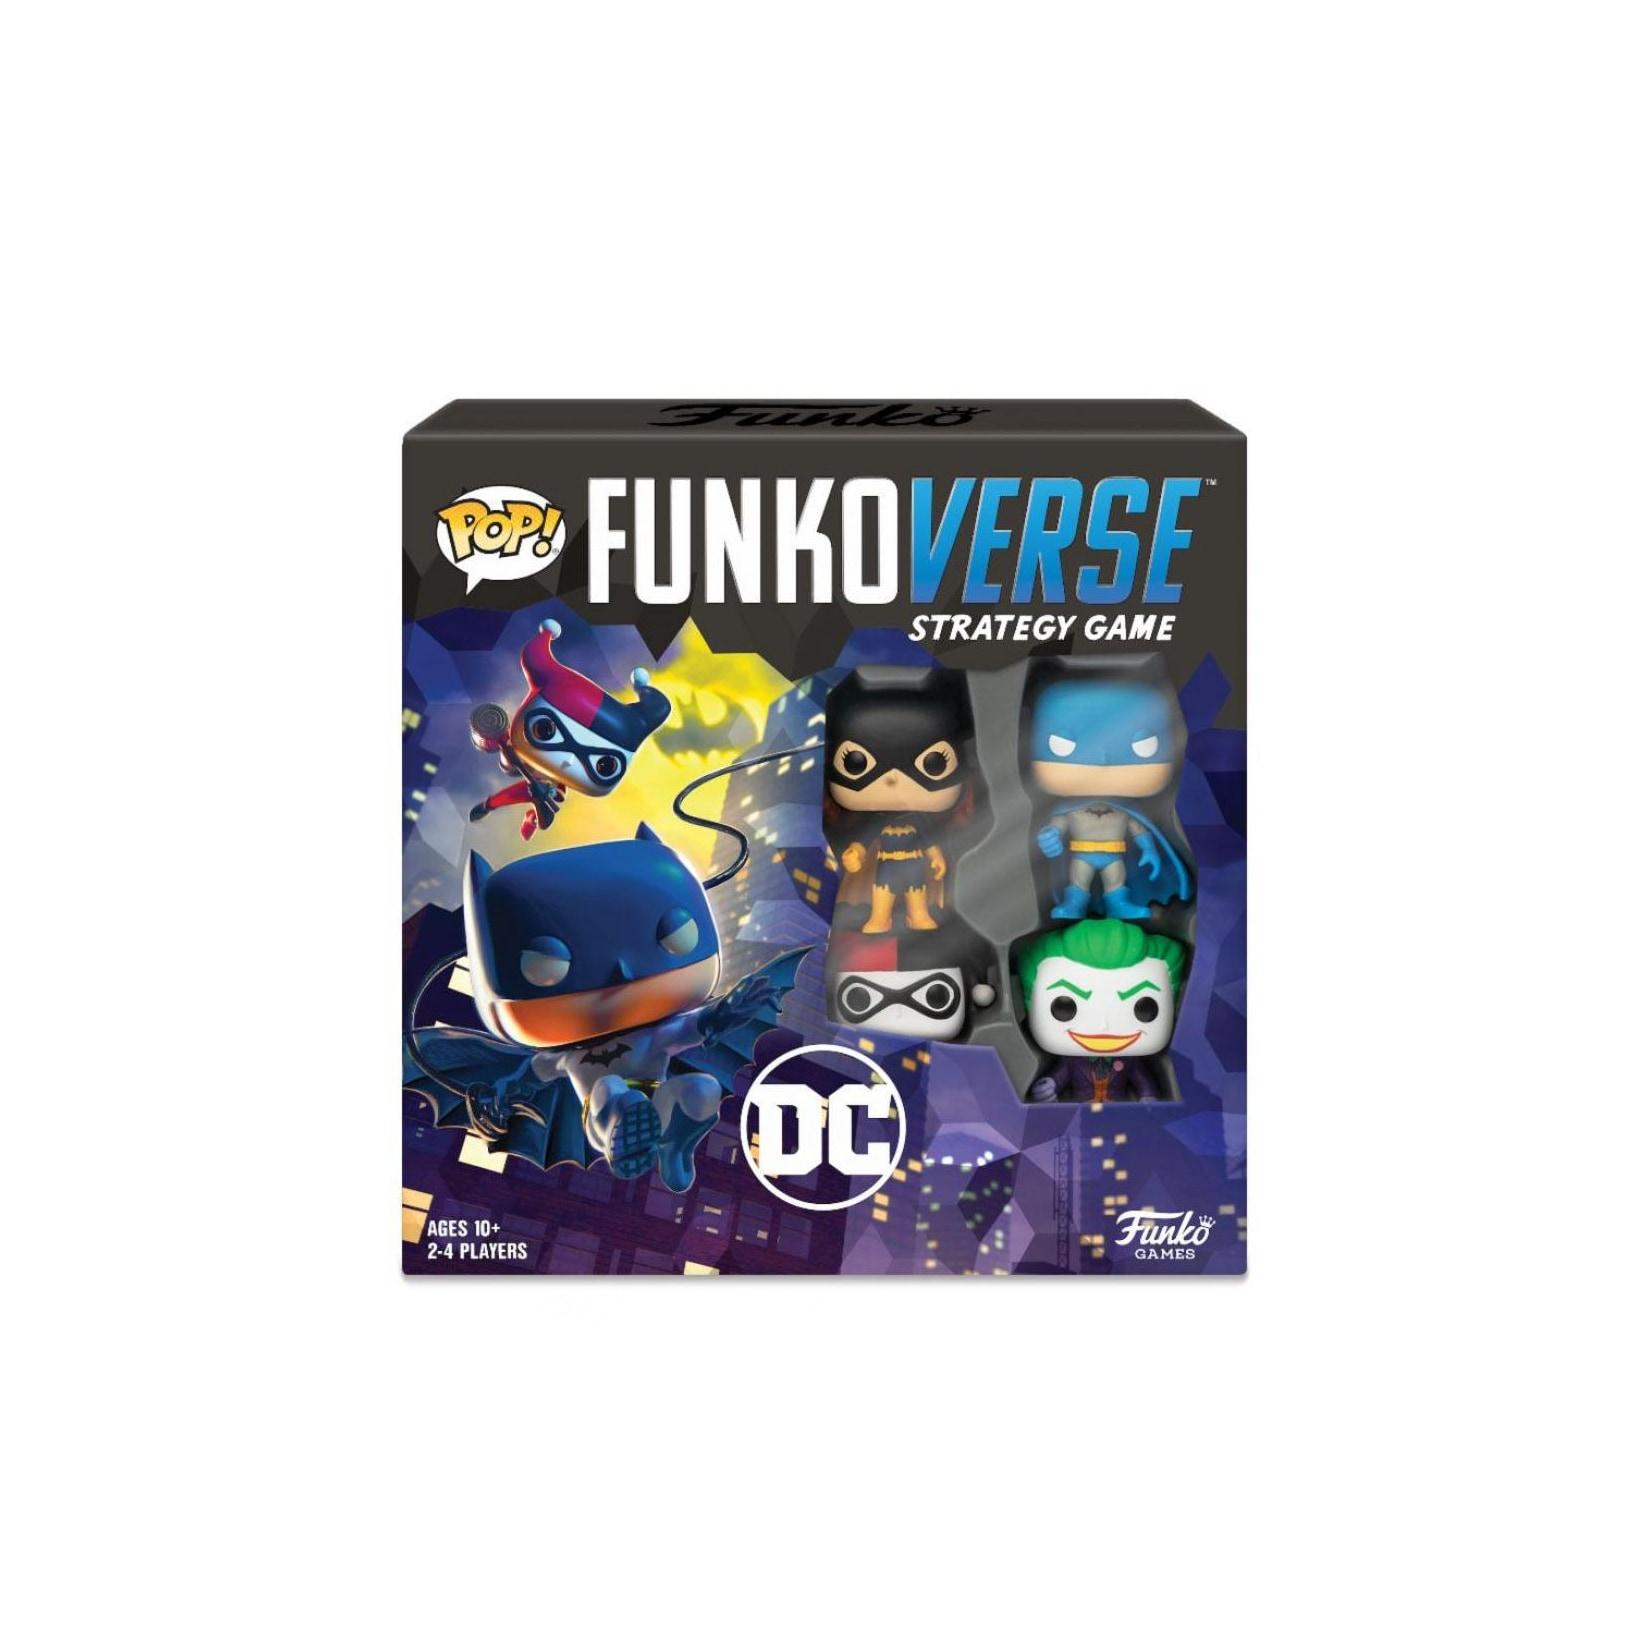
DC Comics Funkoverse Strategie-SpielTritt im ultimativen Pop! Kampf an. Kombiniere deine Lieblingsfiguren und tritt in vier spannungsgeladenen Spielszenarien gegen deine Gegner an. Bewege dich durch denkwürdige Schauplätze - Die Straßen von Gotham City oder Das Versteck The Jokers - und nutz29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
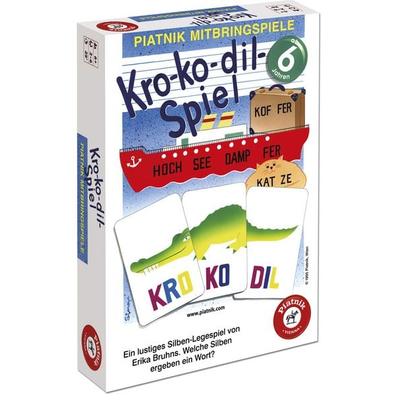
Kro-ko-dil-Spiel (Kartenspiel)Alle 72 Silben-karten Zeigen Je Eine Silbe Eines Wortes Und Einen Teil Der Dazugehörigen Abbildung. Dabei Gibt Es Worte, Die Aus Nur 2 Silben Bestehen (z.b.: Mes-ser), Aber Auch Solche, Die Aus 3 Oder Gar 4 Silben Bestehen(z.b.: Was-ser-lei-tung)....10,45 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Spiel Des Wissens - Kartenspiel Euro HookJumbo Bietet Eine Schnelle Version Seines Kartenspiels Spiel Des Wissens An, Mit Der Sie Ihr Wissen Überall Testen Können. Das Spiel Enthält 50 Karten Mit 600 Fragen, Die In Vier Kategorien Und Zwei Schwierigkeitsstufen Unterteilt Sind, So Dass...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Braun, Jutta: Wettkampf der SystemeWettkampf der Systeme , Unter dem Einfluss der deutschen Teilung entwickelten sich sowohl der Breiten- als auch der Spitzensport unter verschiedenen Vorzeichen. Während der Sport im Westen vor allem im Vereinswesen verankert war, wurde er im Osten staatlich organisiert. Im Rahmen internationaler Großereignisse wie den Olympischen Spielen oder Weltmeisterschaften trafen beide Sportsysteme aufeinander und wurden zu Stellvertretern im Wettbewerb der politischen Systeme. Jutta Braun beschreibt die Entwicklungen beiderseits der Mauer bis hin zum gemeinsamen 'Lauf' in die Einheit 1989/1990. Sie analysiert die Rolle herausragender Sportidole und legendärer Begegnungen wie der Fußball-WM 1974, beleuchtet den Schattenbereich des Dopings mit seinen jeweils spezifischen Ausprägungen und nimmt zugleich die Rolle der Fans und ihrer Subkultur in den Blick. , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240618, Produktform: Leinen, Autoren: Braun, Jutta, Redaktion: Creuzberger, Stefan~Geppert, Dominik~Hoffmann, Dierk, Seitenzahl/Blattzahl: 192, Abbildungen: 30 s/w-Abbildungen, Keyword: Breitensport; Bundesrepublik; DDR; Doping; Olympische Spiele; Sport; Sportgeschichte; Vereinssport; Weltmeisterschaft; Wettbewerb; Wiedervereinigung; deutsche Teilung, Fachschema: DDR~Deutschland / DDR~Deutschland / Westdeutschland~Westdeutschland~Bundesrepublik Deutschland~Europa / Geschichte, Kulturgeschichte~Kalter Krieg~Krieg / Kalter Krieg~Sport / Geschichte, Fachkategorie: Europäische Geschichte~Geschichte des Sports, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 141, Höhe: 21, Gewicht: 347, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Casino-Theorie. Spiel 67, Ratgeber von Andreas MohnIn diesem Buch beschreibt Andreas Mohn seine Casino-Theorie Spiel 67. An dieser tüftelte er zehn Jahre. Die Erfahrungen aus über 40 Casinobesuchen in Monaco, Nizza und Bad Oeynhausen wirken ebenso erheiternd wie die Aussicht, Ihre Gewinnchance pro Spielreihe auf 98,5 % zu optimieren. Neben diesem Königswissen beleuchtet seine Koautorin Jasmin Stens noch einiges Wissenswerte rund ums Roulette von den geschichtlichen Hintergründen bis zum Alltag eines Croupiers. Ein Interview mit Tony Marshall und Anekdotisches runden das Werk ab. Andreas Mohn und Jasmin Stens wünschen viel Freude beim Lesen und Spielen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerhards Spiel Zoom - Strategie im Doppelpack 241536Zoom - Vier Kugeln im Quadrat Welcher Spieler schafft es als Erster, im Innenfeld des Spielbrettes ein Quadrat aus 4 Kugeln zu bilden? Es wird von außen (Startfelder) nach innen gespielt und jede Kugel darf beliebig weit in gerader Linie ziehen. Der34,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Funko 57516 - Strategie-Spiel - Funkoverse Marvel (Spielerweiterung)Funko Strategie-Spiel - Funkoverse Marvel (Spielerweiterung) Balanciere den Kosmos! Kombiniere Thanos mit deinen Funkoverse Strategiespielen! Bringe die Kraft von Thanos gegen deine Rivalen auf und behaupte deinen rechtmäßigen Platz als ultimative Macht im Universum! KOMBINIERE DIESE ERWEITERUNG MIT...6,18 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.